免税制度(リファンド方式)とは
2026年11月1日から、免税販売はすべて「リファンド方式」になりました。お店が知っておきたい制度のポイントをまとめました。
免税制度とは
消費税は日本国内で消費されるものにかかる税金です。そのため、日本に住んでいない旅行者などが買った商品を国外へ持ち出す場合には、消費税が免除されます。
2026年11月1日からのリファンド方式では、お店は消費税を含めた価格で販売します。お客様が出国するときに税関で商品の持ち出しが確認されると免税が成立し、その後に消費税相当額がお客様に返金されます。
免税販売をするには、お店(販売場)ごとに納税地を所轄する税務署長の許可が必要です。
これまでとの違い
表は横にスクロールできます
| 項目 | 2026年10月31日まで | 2026年11月1日から |
|---|---|---|
| 販売価格 | 税抜で販売(店頭で免税) | 税込で販売し、あとで消費税相当額を返金 |
| 免税が成立する時点 | 販売したとき | 出国時に税関の確認を受けたとき(購入日から90日以内の出国が条件) |
| 商品の区分 | 「一般物品」と「消耗品」 | 区分なし |
| 消耗品の購入上限 | 50万円 | なし |
| 特殊包装 | 消耗品は必要 | 不要 |
| 購入の下限 | 5,000円(税抜) | 5,000円(税抜)で変わらず。税込で販売するため、税率10%の商品では税込5,500円以上 |
| 高額な商品 | ― | 1点100万円(税抜)以上はシリアル番号などの詳しい商品情報の登録が必要 |
| 許可の区分 | 一般型/手続委託型 | 一般型に一本化。承認免税手続事業者への委託や、自社での手続きとの併用が可能 |
| 記録の保存 | 購入記録情報 | 購入記録情報と税関確認情報の両方(7年間) |
お店が知っておきたいポイント
- 出国時に税関の確認がなければ、免税は成立しません。その場合、消費税は通常の売上として扱われます
- 購入記録情報と税関確認情報の両方を保存していることが、免税が認められる条件です
- すでに免税店の許可をお持ちのお店は、2026年11月1日に新しい制度の許可を受けたものとみなされています(2026年10月31日までに必要な届出を済ませていた場合)
- 自社での免税手続きと承認免税手続事業者(Smart Refundなど)への委託を併用できます(併用するには税務署への変更の届出が必要です)
- 返金の方法や手数料の額は法令では定められておらず、各事業者が定めています。Smart Refundでは、手数料についてお客様の同意をいただいています
- リファンド方式では、カウンターでの手続きの時点ではまだ通常の課税販売です。Smart Refundでは、これまでの「国外へ持ち出す」旨の誓約に代わり、お客様から「返金をカウンターが行うこと、手数料の差し引き、出国後の送金」について電子サインで同意をいただきます
返金や税関確認情報の管理など、リファンド方式で増えた作業は、Smart Refundがまとめて引き受けます。
お店と当社の役割分担を見るお客様の手続きの流れ(Smart Refundの場合)
お客様には、免税カウンターでの手続きのあとに、スマートフォンでの返金先の登録と、出国時の空港・港での税関確認をしていただきます。
-
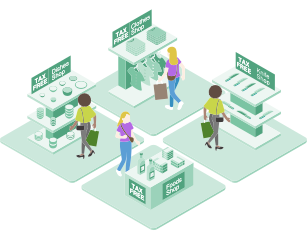
購入当日加盟店で
加盟店でお買い物
加盟店でいつも通り税込でお買い物。Smart Refund加盟店ステッカーのあるお店なら、複数店舗での購入をまとめて手続きできます。
-
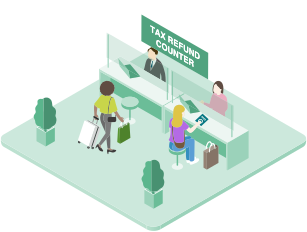
購入当日免税カウンターで
カウンターで手続き
購入した当日に、商品とパスポートを持ってカウンターへ。返金をカウンターが行うことと手数料の差し引きに、電子サインで同意します。
-
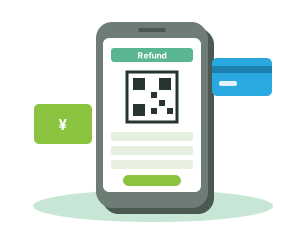
購入日から180日以内スマートフォンで
返金先を登録
レシートのQRコードから専用サイトにアクセスし、返金先を登録。クレジットカード、銀行口座、QRコード決済などを選べます。出国後も登録できます。
-
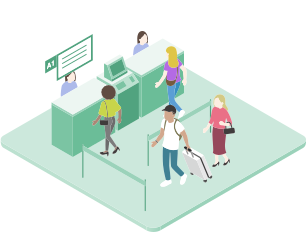
出国時・購入日から90日以内空港・港で
出国時に税関確認
購入日から90日以内の出国時、手荷物を預ける前に空港・港の専用端末でパスポートを読み取り、税関の確認を受けます。
-
税関確認後返金先へ
返金
税関の確認が済むと、登録した返金先に所定の免税手数料を差し引いた金額が送金されます。着金までの日数は返金先によって異なります。
- カウンターでの手続きの時点では、返金は行われません。
- 返金先の登録と返金の受け取りは、購入日から180日以内に完了する必要があります(Smart Refundの場合)。
- 税関の確認を受けなかった場合、返金は行われません。
- 成田・羽田・関西・中部・福岡・新千歳・那覇の7空港では、指定エリアの専用Wi-Fiに接続してVisit Japan Webから税関確認を受けることもできます。
免税の対象になる人
免税を受けられるのは、日本に住んでいない「非居住者」で、購入した商品を国外へ持ち出す人です。日本人でも条件を満たせば対象になります。
外国籍の方
対象次のいずれかに当てはまる方
- 在留資格が「短期滞在」「外交」「公用」の方
- 外国政府や国際機関の公務で来日している方
- 出入国管理及び難民認定法 第14条〜第18条に定める上陸の許可を受けて在留する方
対象外
- 日本国内の事務所に勤務している方
- 日本に入国してから6か月以上たっている方
日本国籍の方
対象
一時帰国中の日本人の方は、パスポートに加え、6か月以内に発行された「在留証明」または「戸籍の附票の写し」、もしくは国外転出日が記載された「マイナンバーカード」の原本が必要です。海外に2年以上居住していることの確認が必要です。
対象外
- 日本の在外公館に勤務するために出国している方(居住者として扱われます)
外国籍の方は、パスポートの代わりにVisit Japan Webの免税QRコードで旅券情報を提示することもできます(在留資格が短期滞在・外交・公用の方)。詳しくはVisit Japan Webをご覧ください。
対象になる商品と金額
商品
- 国外へ持ち出して使う商品が対象です。食品や化粧品も区分なく対象になります
- 飲食、宿泊、サービスなど、形のないものは対象外です
- 金地金など一部の商品は対象外です。輸出が禁止されている商品も販売できません
金額
- 同じ日の購入額の合計が5,000円(税抜)以上で対象になります。税率10%の商品なら税込5,500円以上です。上限はありません
- Smart Refundなら、加盟店での同じ日の購入分を合算できます。1店舗では5,000円に届かなくても対象になります
このページの内容は、2026年11月時点で国税庁・観光庁が公表している情報をもとにまとめています。最新の情報は国税庁・観光庁のウェブサイトでご確認ください。
導入のご相談・お問い合わせ
商店街・商業施設での免税カウンターの設置や、各店舗での加盟について、お問い合わせフォームからお気軽にご相談ください。